
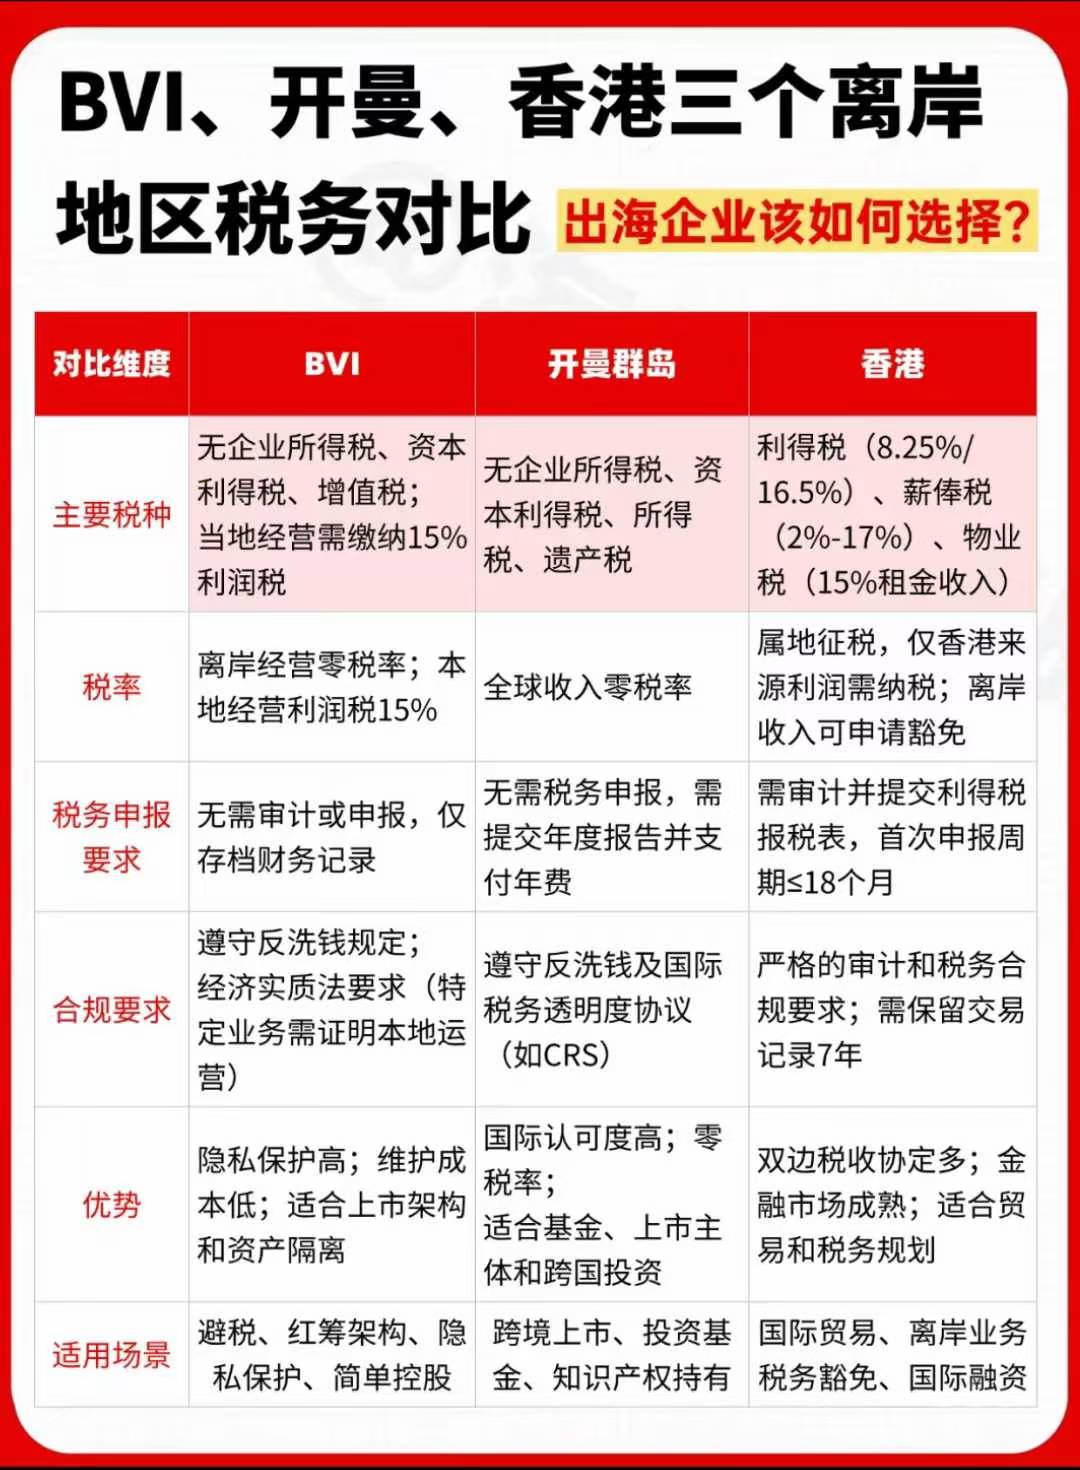
BVI、开曼、香港三个离岸地区税务对比,出海企业该如何选择?
(一)BVI 税收政策
企业所得税:BVI 公司不征收企业所得税,无论公司是否在 BVI 境内经营,其全球范围内的收入都无需缴纳企业税。这意味着在 BVI 注册的公司,可将全球经营所得自由留存,极大地减轻了企业的税务负担,提高资金的可支配性。
个人所得税:BVI 不对个人征收所得税,对于在 BVI 开展业务的企业管理层及员工而言,个人收入可实现最大化,有利于吸引和留住人才。
资本利得税:同样,BVI 不对资本利得征税,企业在进行资产处置、股权转让等操作时,无需考虑资本利得产生的税务成本,便于企业灵活进行资本运作和战略布局。
其他税种:BVI 无遗产税、增值税、销售税等常见税种,且向非居民支付股息、利息、特许权使用费时,无预提税,这使得企业在利润分配和跨境资金流动方面更加便捷高效。不过,BVI 已加入 CRS,需自动交换非居民金融账户信息,一定程度上提高了税务透明度。
(二)开曼群岛税收政策
企业所得税:开曼群岛不对企业征收所得税,无论是本地企业还是外国企业,无论其经营活动发生在境内还是境外,全球收入均无需缴纳企业所得税,为企业积累财富创造了极为有利的税务环境。
资本利得税:开曼群岛不征收资本利得税,企业进行资产交易、投资退出等行为时,无需就资本增值部分纳税,可充分享受资产增值带来的全部收益,促进企业积极开展投资活动。
其他税收优惠:除上述税种外,开曼群岛还免征公司税、遗产税等,并与许多国家签署了避免双重征税协定,提供额外的税务优势。例如,当企业从与开曼签有协定的国家取得收入时,可依据协定享受较低的预提税税率或免税待遇,减少跨境经营的税务成本。同样,开曼已加入 CRS,需履行金融账户信息交换义务。
(三)香港税收政策
企业所得税:香港采用地域来源原则征税,只有源自香港的利润才需纳税,税率为 16.5%。并且,香港实行两级税率制,利润在 200 万港币以内,税率仅 8.25%;超过 200 万港币的部分,税率为 16.5% 。公司缴纳利得税后,分红无需再交分红税,资产转让也没有类似国内的财产转让所得税,大大减轻了企业税负。这一政策鼓励企业在香港积极开展实际经营活动,只要能合理证明利润来源非香港,便可享受离岸免税待遇。
个人所得税:香港实行累进税率制度,税率在 2% - 17% 之间,相比内地 3% - 45% 的税率低了不少,对于在香港工作的个人而言,税务负担相对较轻,有利于吸引人才汇聚香港。
资本利得税:香港并不单独设立资本利得税,企业和个人在资产处置过程中,无需考虑资本利得方面的税务支出,提升了资产交易的灵活性。此外,香港无遗产税、增值税、销售税,在税收种类上较为简洁。同时,香港已加入 CRS,需向合作国家自动交换财务账户信息,并且与美国税务局(IRS)进行 FATCA 税务信息交换 ,针对美国纳税人海外账户的税务合规,侧重个人及金融机构数据交换 。
二、合规要求差异
(一)BVI 合规要求
经济实质法(ESR):适用于从事控股、融资、知识产权等特定活动的公司。此类公司需要在 BVI 具备实质经营,包括拥有办公场所、雇佣员工以及在 BVI 进行核心创收活动,如董事会决策、管理活动等。申报时间需在财务年度结束后 3 个月内提交申报材料(若选择 12 月 31 日为年结日,则需在次年 3 月 31 日前完成),并在 6 个月内完成最终申报。不合规可能导致罚款(最高 50 万美元)、公司注销或将信息交换至其他税务管辖区区域。
税务透明化要求:除加入 CRS 外,跨国企业集团还需提交国别报告(CbCR)。公司需登记受益所有人信息,但该信息仅对监管机构开放,不对外公开。在知识产权方面,各国税务机关一般质疑 BVI 公司对 IP 的定价合理性,面临 “转让定价” 挑战时,企业必须提供文档证明,如可比性分析、价值链报告等。
(二)开曼群岛合规要求
经济实质要求:与 BVI 类似,从事基金管理、融资租赁、控股、融资、家庭财富管理、知识产权等业务的公司,需要在开曼进行核心创收活动,即在开曼设有办公场所、雇佣足够数量的员工并进行管理和决策。申报时间按财务年度提交经济实质申报,具体时间由业务类型决定(一般需在年度结束后 6 个月内完成)。不合规同样可能面临罚款(最高 12200 万美元)、公司注销或将信息交换至其他税务管辖区区域等后果。
其他要求:开曼要求公司登记受益所有人信息,仅对监管机构开放。公司需向注册代理提供实际受益人(UBO)和董事的详细信息,并定期更新,禁止匿名股东或代持(需通过信托结构间接实现)。此外,开曼群岛未与任何国家签订双边税收协定,无法享受协定优惠税率,如股息、利息减免等,企业在跨境投资收益分配时需充分考虑这一因素。
(三)香港合规要求
地域来源征税原则:企业需严格区分香港本地收入与离岸收入,离岸免税需主动向税务局申请并提供充分证据,如合同、物流记录、董事会决议等,以证明利润来源并非香港。这要求企业建立完善的财务记录和业务资料管理体系,准确核算不同来源的收入。
经济实质审查:香港虽未实施类似 BVI / 开曼的 “经济实质法”,但税务局可能审查公司是否在香港有实际经营。若公司仅为 “空壳”,缺乏实质经营活动,可能被质疑利润来源地,导致离岸免税申请被拒。因此,在香港注册的企业应确保有一定的业务运营痕迹,如办公场地租赁、员工雇佣、业务合同签订等。
申报时间规定:首次申报在公司成立后 18 个月内收到首份税表,需在 3 个月内完成。年度申报则每年按财政年度结束后的 1 个月内提交(可申请延期至 8 个月)。企业需严格遵守申报时间节点,避免逾期产生罚款等不良后果。
反洗钱(AML)与 KYC 要求:公司注册需向注册处提供实际受益人(UBO)和董事信息,部分信息可公开查询。银行开户审核严格,需提供业务证明、资金来源说明等资料,以防范洗钱和恐怖融资风险,确保金融体系安全稳定。
审计与申报要求:每年需提交经审计的财务报表(除非符合 “小型公司” 豁免条件),税务申报需填写利得税表并附税务计算表(Tax Computation),对企业的财务规范和税务申报专业性提出了较高要求。
三、适用场景分析
(一)BVI 适用场景
跨境投资控股公司:由于不存在资本利得税和企业所得税,BVI 常被用作设立投资控股公司的地点,用于持有海外资产或股权。通过 BVI 控股公司,企业可实现对全球范围内投资项目的集中管理,在投资退出时无需承担高额资本利得税,优化投资收益。
国际贸易业务:适用于跨国公司作为国际贸易中介,利用其税务优势降低整体税负。例如,企业可在 BVI 设立贸易公司,通过转移定价等策略,合理分配利润,减少在高税负国家或地区的应税所得。
特定知识产权管理:若 BVI 公司持有与第三方关联度低的知识产权,如自主开发但授权给外部使用的知识产权,在满足一定合规标准下,可利用 BVI 的税务优势进行知识产权管理。但需注意,此类业务被认定为 “高风险 IP 业务”,需满足本地决策与核心功能(IP 开发、升级、保护等决策需在 BVI 进行)以及本地员工与支出(需雇佣足够数量的 BVI 员工,并在当地发生充足运营支出)等要求。
(二)开曼群岛适用场景
基金管理行业:全球 90% 以上的对冲基金选择开曼注册,得益于其严格的保密性、免税政策以及灵活的法律,如《开曼基金法》。开曼群岛的法律体系能够满足基金复杂的结构设计和运作需求,为基金投资者和管理人提供了良好的法律保障和税务优势。
跨国企业控股架构:作为中间控股实体持有全球子公司股权,集中收取免税股息。开曼群岛的公司法律允许设立多种类型的公司架构,方便跨国企业根据自身业务和税务规划需求进行灵活搭建,实现全球资源的有效配置和税务优化。
(三)香港适用场景
区域运营中心:由于其开放的经济体系、低税率及便捷的资金流动,很多跨国公司将亚洲区域的运营中心设立在香港。香港具备完善的基础设施、专业的金融和商业服务配套,能够为企业区域运营提供高效支持,同时利用香港的税务政策降低区域运营成本。
贸易和服务公司:特别是从事国际货物和服务交易的企业,可通过合理规划利用香港的税务制度优化税务负担。企业可依据地域来源原则,准确划分境内外收入,对离岸收入申请免税,实现税务成本的有效控制。
有融资上市需求的企业:香港是国际金融中心之一,拥有成熟的资本市场和完善的上市规则。在香港注册的企业在本地或境外资本市场上市相对便捷,且香港的税务政策在企业上市前后的利润分配、股权交易等方面具有一定优势,有助于企业顺利开展资本运作。
四、出海企业选择建议
基于企业业务类型选择:若企业主要从事跨境投资控股、国际贸易中介业务,BVI 可能是较好选择;专注于基金管理、跨国企业全球控股架构搭建,开曼群岛更为合适;以亚洲区域运营、贸易及服务业务为主,且有融资上市打算的企业,香港则具有明显优势。
考虑合规成本与难度:BVI 和开曼群岛在经济实质法方面要求较为严格,企业需投入一定成本满足实质经营条件及合规申报要求;香港虽无专门经济实质法,但在地域来源征税原则下,对企业收入来源判定和证据提供要求细致。企业应评估自身资源和管理能力,选择合规成本与难度适配的地区。
结合税务透明度与信息披露需求:三地均已加入 CRS,在税务透明化趋势下,若企业对信息保密性要求极高,BVI 和开曼群岛在受益所有人信息仅对监管机构开放方面具有一定优势;若企业能接受一定程度的信息公开,且希望借助香港的国际金融中心地位开展业务,香港的信息披露要求相对更易适应。
总之,出海企业在选择 BVI、开曼、香港作为离岸注册地时,需全面综合税务政策、合规要求、适用场景等多方面因素,并结合自身战略规划、业务特点和财务状况,权衡利弊,做出最有利于企业长期发展的决策 。
本公司有专业的人员来为您一一解答,如有疑问可免费咨询本公司的业务经理:李小姐13714945681)同微信号
(免责声明:以上部分内容及图片来源于网络,由佰佳整理,仅供参考。版权归原作者及原出处所有,如有侵权,请联系删除并处理!)